2026年中国锂电池行业动力电池年度竞争力品牌榜单
【编者按】10月13日,由EVTank、海融网(hirohida.com)、电池网(itdcw.com)、伊维经济研究院、中国电池产业研究院等联合发布的2026年度电池新能源行业竞争力品牌榜单正式出炉。该竞争力榜单于ABEC 2014论坛上首次发布,现已连续发布13届。
“不惟一规模、不惟一产能、不惟一体制”是该榜单多年来坚持的重要评价原则。通过产能情况、产销数据、客户结构、财务状况、盈利能力、综合口碑、公司信用、产品品质、技术实力、经营机制、媒体披露等多维度指标构建全面的企业竞争力评价模型,并结合专家评定等定性指标最终筛选出各细分领域产业链十强企业名单。
2026年度的榜单,研究工作组主要对2026年以来中国国内电池新能源产业链,包括正极材料、负极材料、隔膜、电解液、动力电池、储能电池、新能源乘用车等细分领域,以及钠电池及固态电池等新兴技术路线进行了研究与评定,目的主要是从多维度客观评价产业链企业的中长期核心竞争实力,通过数据分析和研究挖掘真正具备长期投资价值的企业,为地方政府、投资机构、产业链企业、学术机构等筛选合作对象提供参考。
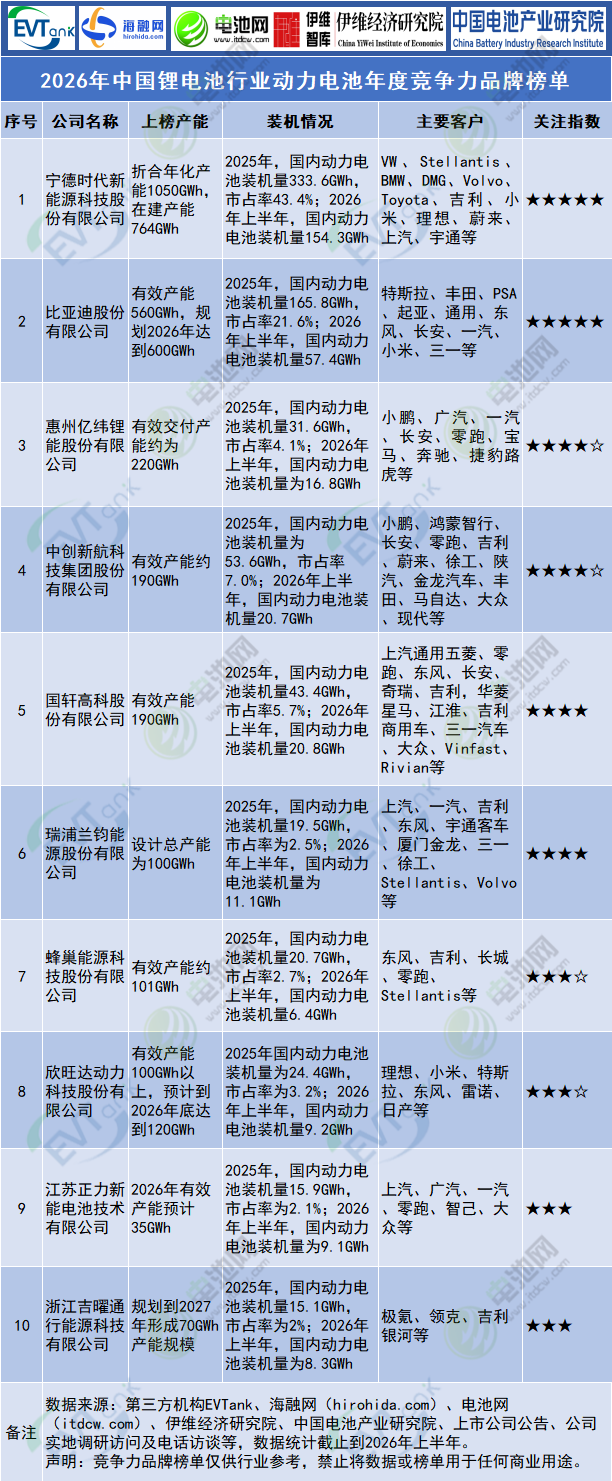
2026年中国锂电池行业动力电池年度竞争力品牌榜单
1.宁德时代新能源科技股份有限公司
竞争力品牌:№1
企业简介:宁德时代(300750)成立于2011年,2018和2025年分别在深交所和港交所上市,主要从事动力电池、储能电池的研发、生产、销售。截至2026年上半年,公司折合年化产能1050GWh,在建产能764GWh,拥有宁德、青海、溧阳、宜宾、北京等十五大国内生产基地,以及德国、匈牙利、印尼、西班牙等海外生产基地,并与VW、Stellantis、BMW、DMG、Volvo、Toyota、吉利、小米、理想、蔚来、上汽、宇通等海内外车企保持稳定的供应关系。2025年,公司国内动力电池装机量333.6GWh,市占率43.4%;2026年上半年,公司国内动力电池装机量154.3GWh,市占率46.9%,比去年同期增长4个百分点。
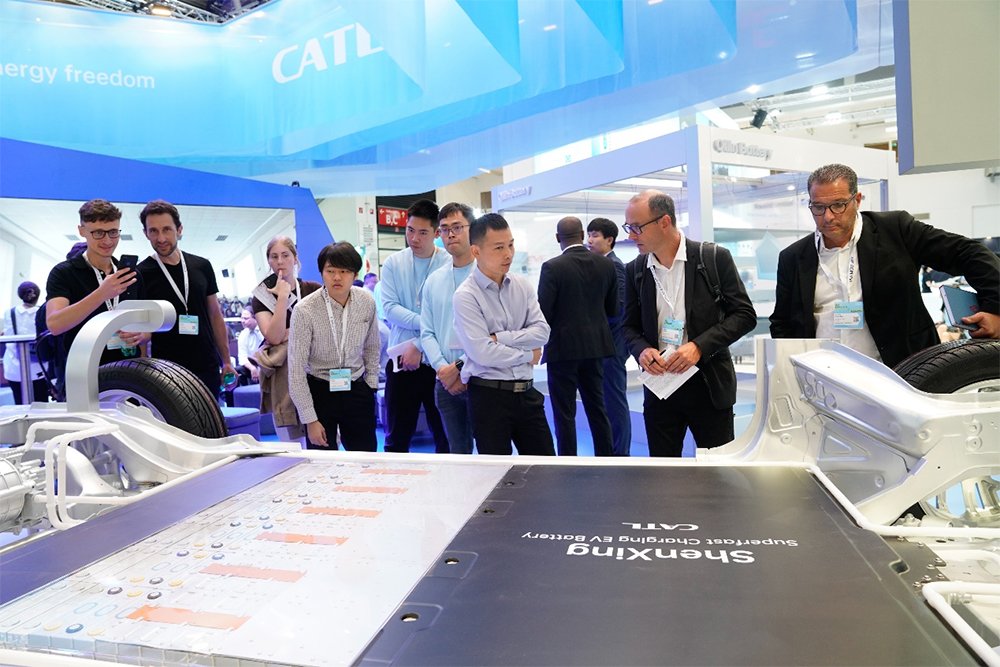
上榜理由:宁德时代连续9年位居全球动力电池销量第一,其长期竞争力与独特性主要体现在三个层面:其一,技术定义权。麒麟、神行、骁遥三大技术路线覆盖高密度、超快充与混动全场景,但核心壁垒在于将实验室指标转化为在良率、一致性及成本控制上具备显著优势的大规模稳定交付能力。其二,成本结构韧性。依托超大规模产能与近95%的产能利用率,公司实现极致的规模效应与成本摊薄,其极限制造体系将产品缺陷率控制在ppb级别,结合上游资源布局与电池回收闭环,构筑了深厚的成本与供应链护城河。其三,客户壁垒与全球化。动力电池认证周期长、替换成本高,公司凭借长期稳定的高品质交付记录,与全球主流车企形成深度绑定,同时全球化产能布局构筑第二增长曲线,海外高毛利市场进一步巩固其盈利优势。综上,宁德时代的长期竞争力源于“技术研发-极限制造-规模成本-客户生态”的正向飞轮。这种体系化能力具有极高的复制门槛,使其在行业竞争加剧的背景下,依然能稳固其全球龙头地位。
2.比亚迪股份有限公司
竞争力品牌:№2
企业简介:比亚迪(002594)成立于1995年,次年开启动力电池研发,分别于2002年和2011年在香港和深圳上市,2017年拆分电池业务为弗迪电池。目前,公司电池有效产能约560GWh,规划2026年达到600GWh,在广东、青海、陕西、重庆、湖南、徐州等地布局了二十多个生产基地。客户方面,除了保障自供,公司与特斯拉、丰田、PSA、起亚、通用、东风、长安、一汽、小米、三一等国内外车企达成合作。2025年,比亚迪国内动力电池装机量165.8GWh,市占率21.6%;2026年上半年,公司国内动力电池装机量57.4GWh。
上榜理由:比亚迪依托庞大的自有品牌新能源汽车销量,稳居全球动力电池第一梯队。技术方面,公司深耕磷酸铁锂路线,通过刀片电池的结构创新,大幅提升电池包的空间利用率和安全性,弥补磷酸铁锂能量密度的短板;发布第二代刀片电池,融合磷酸锰铁锂材料,实现高能量密度、高安全、超快充与长寿命的兼顾,并快速适配全系车型,形成显著的产品差异化优势。产能方面,公司依托自身庞大的新能源汽车销量和逐步扩大的外供规模,实现了产能的快速爬坡和规模效应,并加速向海外扩张。比亚迪动力电池业务已从早期的“内部自供”成功转型为“内外双供”的新格局,具备极强的成本和规模优势,未来有望进一步巩固其全球动力电池的龙头地位。
3.惠州亿纬锂能股份有限公司
竞争力品牌:№3
企业简介:亿纬锂能(300014)成立于2001年,2009年在深圳创业板首批上市。目前公司在全球布局十余座生产基地,国内已形成广东惠州、湖北、江苏、四川、浙江、云南、辽宁等多个成熟产能布局,并持续落地新项目;海外在马来西亚建成电池生产基地,并积极推进匈牙利工厂建设。2026年公司有效交付产能约为220GWh。公司动力电池主要客户包括小鹏、广汽、一汽、长安、零跑等国内车企,以及宝马、奔驰、捷豹路虎等海外车企。2025年,公司国内动力电池装机量31.6GWh,市占率4.1%;2026年上半年,公司国内动力电池装机量为16.8GWh。
上榜理由:亿纬锂能在动力电池领域“以大圆柱和商用车为矛,实现差异化突围”。在动力电池市场被双寡头固化的背景下,公司在商用车细分领域开展错位竞争,商用车板块覆盖国内前十客户,装车量稳居国内第二,补齐乘用车头部份额短板;大圆柱电池成功切入宝马新世代高端车型供应链并实现全球首发装车,2026年上半年交付约10GWh,推动公司动力电池出货量跻身全球第四,构筑深厚技术与客户壁垒,锚定高端化发展路线。公司亦完成从消费电池厂商向“动力+储能”双轮驱动的转型,依托锂原电池、小圆柱等高毛利消费电池基本盘,为动力电池研发扩产提供稳定现金流。同时,海外马来西亚、匈牙利基地加速落地,有效对冲贸易壁垒风险,助力海外业务增收。尽管亿纬锂能仍面临行业价格战、毛利率承压等挑战,但依托高端大圆柱的溢价能力和优质的客户结构,公司具备较强的业绩弹性和长期增长潜力。
4.中创新航科技集团股份有限公司
竞争力品牌:№4
企业简介:中创新航(03931.HK)成立于2007年,2022年在港交所上市,产品涵盖三元和磷酸铁锂两大体系,在国内拥有常州、洛阳、厦门、成都、武汉、合肥、江门等8个生产基地,海外葡萄牙基地已正式动工,现有有效产能约190GWh。公司主要客户包括小鹏、鸿蒙智行、长安、零跑、吉利、蔚来、徐工、陕汽、金龙汽车等国内车企,海外丰田、马自达、大众、现代等也实现陆续交付。2025年,中创新航国内动力电池装机量为53.6GWh,市占率7.0%;2026年上半年,公司国内动力电池装机量20.7GWh。
上榜理由:中创新航是国内最早布局动力电池的企业之一,位居国内二线龙头。技术上,公司坚持三元与磷酸铁锂双线并行,顶流系列兼具超充、高功率、高比能优势,广泛应用于乘用车及eVTOL领域;至远电池实现商用车全场景覆盖,性能行业领先。同时,公司前沿卡位5C超充、半固态/固态电池、大圆柱电池等产品,5C顶流超充独家配套小鹏GX、G9L双动力SUV,60Ah全固态电芯完成试制。客户上,公司通过定制开发、平台共建、战略入股、合资建厂等多模态合作,以及高质价比优势,深度绑定小鹏、零跑、广汽、吉利、长安、蔚来等国内主流车企,并成功切入丰田、大众、现代等国际车企供应链,客户结构持续优化。公司具备较强的技术迭代和客户拓展能力,但也面临盈利能力相对脆弱,成本护城河尚浅,其他二线企业竞争冲击等风险,未来需在成本控制、前沿技术商业化落地及品控管理上持续发力,以巩固其行业地位。
5.国轩高科股份有限公司
竞争力品牌:№5
企业简介:国轩高科(002074)成立于2006年,2015年在深交所上市,总部位于合肥,拥有合肥、南京、青岛、南通、唐山、柳州、宜春、桐城等电池生产基地,在德国、斯洛伐克、泰国、越南等海外地区也有布局,公司有效产能约190GWh。公司主要客户包括上汽通用五菱、零跑、东风、长安、奇瑞、吉利,华菱星马、江淮、吉利商用车、三一汽车等国内乘用车和商用车车企,以及大众、Vinfast、Rivian等海外车企。2025年,国轩高科国内动力电池装机量43.4GWh,市占率5.7%;2026年上半年,公司国内动力电池装机量20.8GWh。
上榜理由:国轩高科是国内深耕磷酸铁锂领域的二线头部电池企业。产品方面,公司推出LMFP启晨电池,兼顾能量密度与成本;自研G刻二代超快充电池,最高可实现12C极速补能;布局G垣固液混合电池和金石全固态电池,并顺利通过多项权威测试。产业链整合方面,公司布局上游正极材料与电解液,实现部分自主可控,有效降低成本压力。客户结构上,公司覆盖奇瑞、吉利、零跑、长安、广汽等主流车企,配套多款主力车型,并凭借与大众汽车的深度股权合作,成功切入大众等高端供应链,实现高端车型配套突破,提升品牌溢价与影响力。海外拓展方面,公司通过欧洲、北非、东南亚等海外基地的本地化生产,带动海外营收占比和盈利能力持续提升。公司凭借“大众绑定+铁锂基本盘+全球化”的协同优势,在动力电池领域具备较强的综合竞争力,但目前动力电池毛利率相对偏低,盈利能力与规模扩张存在一定脱节,盈利质量有待进一步提升。
6.瑞浦兰钧能源股份有限公司
竞争力品牌:№6
企业简介:瑞浦兰钧(00666.HK)于2017年成立,2023年在港交所上市,是世界500强青山实业在新能源领域布局的首家企业。目前,公司已在美国、德国、东南亚等地区设立子公司,并正在澳大利亚、日本、英国成立子公司,在上海、温州、嘉兴设有研发中心,在温州、嘉兴、柳州、佛山、重庆、印尼设有生产基地,设计总产能为100GWh。公司客户广泛覆盖上汽、一汽、吉利、东风、宇通客车、厦门金龙、三一、徐工、Stellantis、Volvo等车企。2025年,瑞浦兰钧国内动力电池装机量19.5GWh,市占率为2.5%;2026年上半年,公司国内动力电池装机量为11.1GWh。
上榜理由:瑞浦兰钧凭借“问顶技术差异化”与“青山系资源禀赋”的双重支撑,成为增速最快的动力电池新晋全球十强企业。公司独创SCL方形卷绕工艺,通过取消U型极耳弯折,显著提升产品能量密度和空间利用率,实现“高能量密度+快充+高安全”平衡,成为其核心差异化优势。同时,公司精准把握细分市场爆发趋势,推出“问顶”系列插混电池,成功切入东风日产、上汽、吉利等主流车企供应链;针对商用车推出“辰星”系列,成功配套徐工、三一、一汽解放等头部重卡,实现从“参数竞争”向“场景价值竞争”的转化。此外,公司背靠青山实业,在镍、钴等核心原材料上具备供应链保障和成本优势。瑞浦兰钧通过“技术创新+场景化产品+供应链协同”的复合模式,在动力电池领域构建了差异化的竞争壁垒,同时与高毛利的储能业务形成互补,提升了公司整体的盈利韧性与抗风险能力。
7.蜂巢能源科技股份有限公司
竞争力品牌:№7
企业简介:蜂巢能源成立于2018年,总部位于常州,公司业务覆盖新能源全产业链,核心业务包括三大板块:动力电池(乘用车、商用车)、储能系统(户储、工商储、大储、AIDC)及新兴领域(eVTOL、小型动力、机器人、电动工具)。凭借对场景化需求的深度理解,蜂巢能源已形成从电芯、模组、电池包到系统集成的全序列产品矩阵。公司主要产品包括三元方形、磷酸铁锂短刀、半固态电池等。公司拥有盐城、南京、成都、遂宁、上饶、湖州、马鞍山等国内基地以及海外泰国基地,有效产能约101GWh,主要配套客户包括东风、吉利、长城、零跑、欧洲Stellantis等。2025年,蜂巢能源国内动力电池装机量20.7GWh,市占率2.7%;2026年上半年,公司国内动力电池装机量6.4GWh。
上榜理由:蜂巢能源是长城汽车孵化的独立动力电池企业,凭借“短刀+叠片”差异化技术路线,在二线厂商中形成独特竞争优势。技术上,公司率先深耕高速叠片工艺,短刀电芯在能量密度、安全性与快充性能上优势明显,适配插混、越野及高端乘用车等细分市场。产品策略上,公司采取“双线并进、高低搭配”:磷酸铁锂路线承担普惠超充使命,蜂行短刀3.0开启8C超充时代,推动千元级快充走进主流车型;三元路线负责向上突破,混合固液6C定档2027年三季度,瞄准下一代高端车型竞争窗口。客户结构上,公司成功突破对长城的单一依赖,进入东风、吉利、零跑等主流车企供应链,海外Stellantis年需求超10GWh,客户结构持续优化。战略上,公司未盲目跟进本轮产能扩张,而是聚焦产品技术迭代与成本改善以实现盈利。蜂巢能源凭借技术差异化在二线厂商中表现亮眼,其稳健打法也为企业带来更多韧性。
8.欣旺达动力科技股份有限公司
竞争力品牌:№8
企业简介:欣旺达动力科技股份有限公司(简称:欣旺达动力)诞生于近30年历史的全球锂离子电池领军品牌欣旺达(股票代码:300207) ,总部位于广东深圳,公司在全球已规划部署十一大生产基地,分别位于广东惠州、广东茂名、江苏南京、江西南昌、山东枣庄、四川德阳、湖北宜昌、浙江义乌以及海外匈牙利、摩洛哥、泰国等地。截至2025年,欣旺达动储有效产能100GWh以上,预计到2026年底达到120GWh。2025年欣旺达国内动力电池装机量为24.4GWh,市占率为3.2%;2026年上半年,公司国内动力电池装机量9.2GWh。
上榜理由:欣旺达动力电池业务在二线电池厂商中具备较强综合竞争力。市场地位方面,公司在HEV混动电池领域占据绝对优势,2026年第二季度HEV装机量登顶全球第一,国内连续五年HEV出货量第一,成为混动赛道领跑者。技术上,公司推出15C闪充技术实现超快充性能突破;固态电池布局较早,第三代全固态电池能量密度已达400Wh/kg。客户结构上,公司成功切入理想、小米、特斯拉、东风、雷诺、日产等国内外头部车企供应链,成为其核心二供;与理想成立合资公司,为小米龙甲电池代工,实现“资本+订单”双向绑定。全球化方面,公司在匈牙利、泰国等海外基地加速布局,泰国一期已投产,匈牙利基地建设中。欣旺达凭借HEV差异化布局与头部客户深度绑定,具备较强抗风险能力与成长潜力,但亦面临重资产投入带来的盈利压力与纯电赛道竞争挑战。
9.江苏正力新能电池技术股份有限公司
竞争力品牌:№9
企业简介:正力新能(03677.HK)成立于2019年,前身为塔菲尔,2025年在港交所上市。公司产品体系覆盖了BEV、PHEV、储能、飞行器电池等多个细分市场,目前拥有南京、常熟、东莞等主要生产基地,2026年有效产能预计35GWh。公司客户涵盖上汽、广汽、一汽、零跑、智己、大众等国内外知名车企。2025年,正力新能国内动力电池装机量15.9GWh,市占率为2.1%;2026年上半年,公司国内动力电池装机量为9.1GWh。
上榜理由:正力新能是国内快速崛起的二线动力电池企业。公司是行业内首家获得AS9100D航空航天质量管理体系认证的动力电池企业,航空电池产品已取得适航认证并实现量产交付,其“航空级电池、车规级应用”的产品定位,在安全标准上形成了差异化认知。生产管理上,公司由原福耀玻璃核心团队创立,管理层对生产工艺与成本管控有深刻积累。公司自研“三即制造”体系(物流即工位、工位即制造、制造即质检),与“三化协同”(电芯形态标准化、电池包系统平台化、电化学体系差异化)策略,实现了产线高度柔性化,大幅提升了产线利用率和良率,降低制造成本。全球化布局方面,公司通过零跑、广汽传祺、广汽丰田等客户的整车出口,以及五菱的KD电芯出口模式,将产品带到印度、欧盟、东南亚等地,逐步构建国际业务网络。凭借航空级安全标准、制造效率优势与全球化布局,正力新能正加速成长为二线动力电池阵营中极具差异化竞争力的新生力量。
10.浙江吉曜通行能源科技有限公司
竞争力品牌:№10
企业简介:吉曜通行是吉利控股集团旗下的电池产业集团,成立于2025年,总部位于浙江省杭州市。作为吉利集团电池业务战略整合的核心载体,吉曜通行统筹管理吉利旗下包括威睿、极电新能源、耀宁新能源等在内的电池研发与制造资源,构建起从电芯研发、制造到供应链的垂直整合能力。公司拥有桐庐、衢州、建湖、赣州、上饶、鹰潭、宁国、枣庄8大生产基地,规划到2027年形成70GWh产能规模。客户方面,公司优先保障吉利内部需求,主要为极氪、领克、吉利银河等核心品牌配套动力电池。2025年,吉曜通行国内动力电池装机量15.1GWh,市占率为2%;2026年上半年,公司国内动力电池装机量为8.3GWh。
上榜理由:吉曜通行聚焦磷酸铁锂短刀电池路线,将原金砖电池与神盾短刀电池整合为“神盾金砖电池”,实现了电芯技术与安全系统的深度融合,形成超级快充、高能量密度、超级混动、高功率HEV、商用系列五大产品矩阵。市场方面,公司背靠吉利,优先保障极氪、领克、银河、smart等吉利系车型的电池需求,拥有稳定且庞大的内部订单,同时深度参与吉利整车开发,能精准匹配整车对电池性能的需求,实现性能与成本的最佳平衡。但公司过度依赖吉利内部订单存在一定局限性,外部客户多元化程度仍需提升。